ติดแบล็คลิสต์ จำนำทะเบียนรถได้ไหม คำตอบตรงจาก ASN Finance
คำตอบสั้น: ติดบูโรหรือแบล็คลิสต์ ยังมีโอกาสจำนำทะเบียนรถได้ในหลายเคส เพราะพิจารณาจากมูลค่ารถและความสามารถผ่อนเป็นหลัก ไม่ใช่เฉพาะประวัติบูโร แต่ผลขึ้นกับสถานะค้างชำระปัจจุบัน มูลค่ารถ และรายได้ที่พิสูจน์ได้ จึงพิจารณารายเคส ไม่รับประกันผล
ASN Finance เป็นผู้ให้สินเชื่อโดยตรง ได้รับใบอนุญาตประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ เลขที่ 11/2563 จากกระทรวงการคลัง ดำเนินงานภายใต้การกำกับของธนาคารแห่งประเทศไทย (ธปท.) เราพิจารณาและให้สินเชื่อเอง เนื้อหาทุกส่วนเป็นข้อมูล educational ไม่ใช่การรับประกันผลการพิจารณา
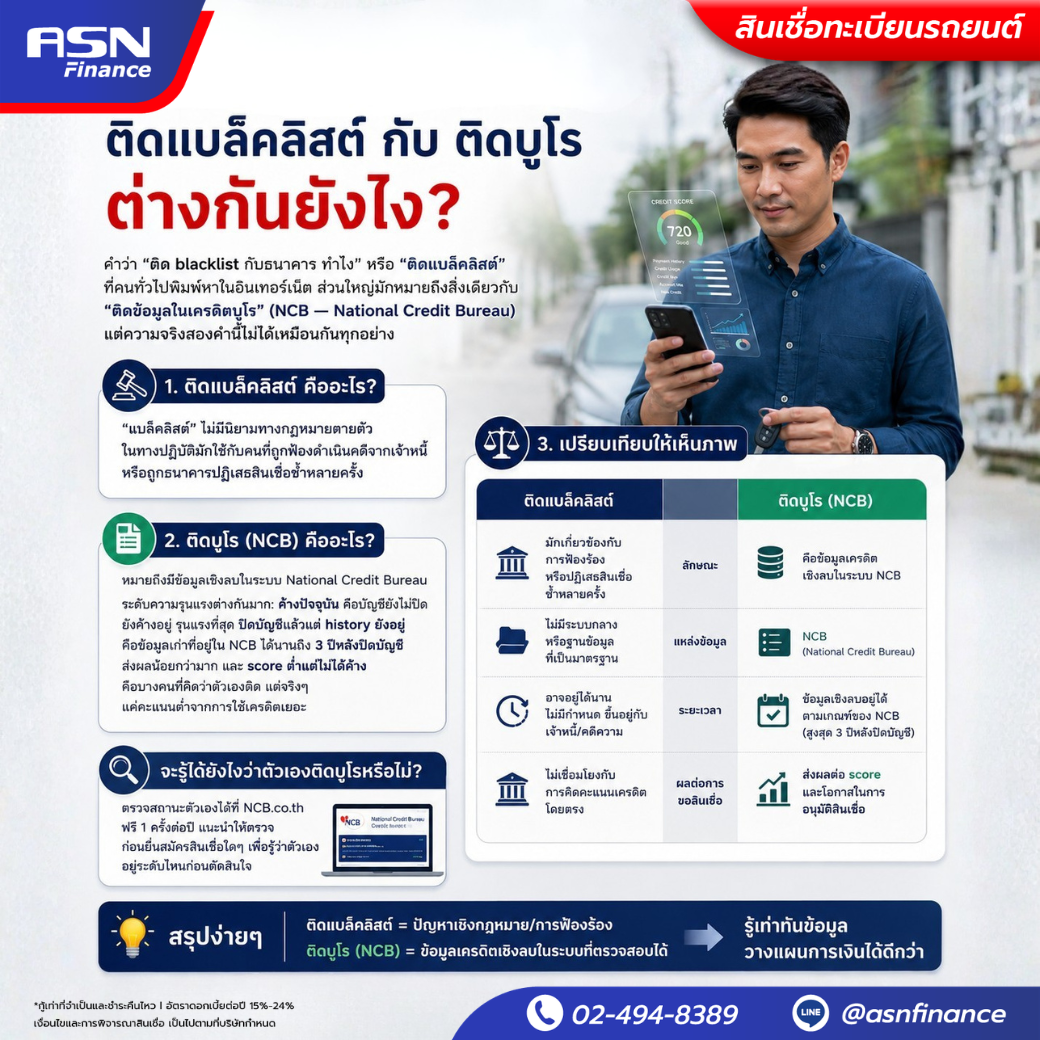
ติดแบล็คลิสต์ กับ ติดบูโร ต่างกันยังไง?
คำว่า "ติด blacklist กับธนาคาร ทำไง" หรือ "ติดแบล็คลิสต์" ที่คนทั่วไปพิมพ์หาในอินเทอร์เน็ต ส่วนใหญ่หมายถึงสิ่งเดียวกับ "ติดข้อมูลในเครดิตบูโร" (NCB — National Credit Bureau) แต่ความจริงสองคำนี้ไม่ได้เหมือนกันทุกอย่าง
"แบล็คลิสต์" ไม่มีนิยามทางกฎหมายตายตัว ในทางปฏิบัติมักใช้กับคนที่ถูกฟ้องดำเนินคดีจากเจ้าหนี้ หรือถูกธนาคารปฏิเสธสินเชื่อซ้ำหลายครั้ง
"ติดบูโร (NCB)" หมายถึงมีข้อมูลเชิงลบในระบบ National Credit Bureau ระดับความรุนแรงต่างกันมาก: ค้างปัจจุบัน คือบัญชียังไม่ปิด ยังค้างอยู่ รุนแรงที่สุด ปิดบัญชีแล้วแต่ history ยังอยู่ คือข้อมูลเก่าที่อยู่ใน NCB ได้นานถึง 3 ปีหลังปิดบัญชี ส่งผลน้อยกว่ามาก และ score ต่ำแต่ไม่ได้ค้าง คือบางคนที่คิดว่าตัวเองติด แต่จริงๆ แค่คะแนนต่ำจากการใช้เครดิตเยอะ
ตรวจสถานะตัวเองได้ที่ NCB.co.th ฟรี 1 ครั้งต่อปี แนะนำให้ตรวจก่อนยื่นสมัครสินเชื่อใดๆ เพื่อรู้ว่าตัวเองอยู่ระดับไหนก่อนตัดสินใจ
ทำไมจำนำทะเบียนต่างจากสินเชื่อทั่วไป สำหรับคนเครดิตไม่ดี
นี่คือจุดที่คนส่วนใหญ่เข้าใจผิด จนคิดว่าตัวเองหมดสิทธิ์ทุกช่องทาง
สินเชื่อทั่วไปจากธนาคาร เช่น สินเชื่อส่วนบุคคลหรือบัตรเครดิต ใช้คะแนน NCB เป็นปัจจัยหลัก ถ้าคะแนนต่ำหรือมีประวัติค้างชำระ ธนาคารส่วนใหญ่จะปฏิเสธอัตโนมัติ
สิ่งที่ทำให้จำนำทะเบียน vs สินเชื่อทั่วไปต่างกันตรงนี้: สินเชื่อจำนำทะเบียนพิจารณาจากมูลค่ารถเป็นหลักประกัน คะแนนเครดิตเป็นปัจจัยประกอบ ไม่ใช่ปัจจัยตัดสินเพียงอย่างเดียว ถ้ารถมีมูลค่าพอ มีรายได้พิสูจน์ได้ และสถานะบูโรไม่ได้เลวร้ายขั้นสุด ยังมีโอกาสได้รับพิจารณา
สิ่งที่ต้องเข้าใจให้ถูก: ไม่ใช่ว่าเราจะไม่ดูบูโรเลย เรายังเช็คทุกเคส แต่น้ำหนักต่างกัน สินเชื่อทะเบียนรถพิจารณาจากมูลค่ารถ ไม่ใช่เฉพาะคะแนนเครดิต ซึ่งทำให้เครดิตไม่ดี จำนำทะเบียนยังมีโอกาสมากกว่าสินเชื่อประเภทอื่น
เปรียบเทียบให้เห็นภาพ: รถมูลค่า 500,000 บาทที่มีบูโรเคสเก่าปิดแล้ว ยังมีโอกาสได้รับพิจารณา ในขณะที่รถมูลค่า 100,000 บาทที่มีบูโรค้างปัจจุบันหลายรายการ โอกาสน้อยมาก โดยทั่วไปขอให้ปิดยอดค้างก่อน
ผลกระทบจริงๆ ที่เกิดขึ้น 4 แบบ
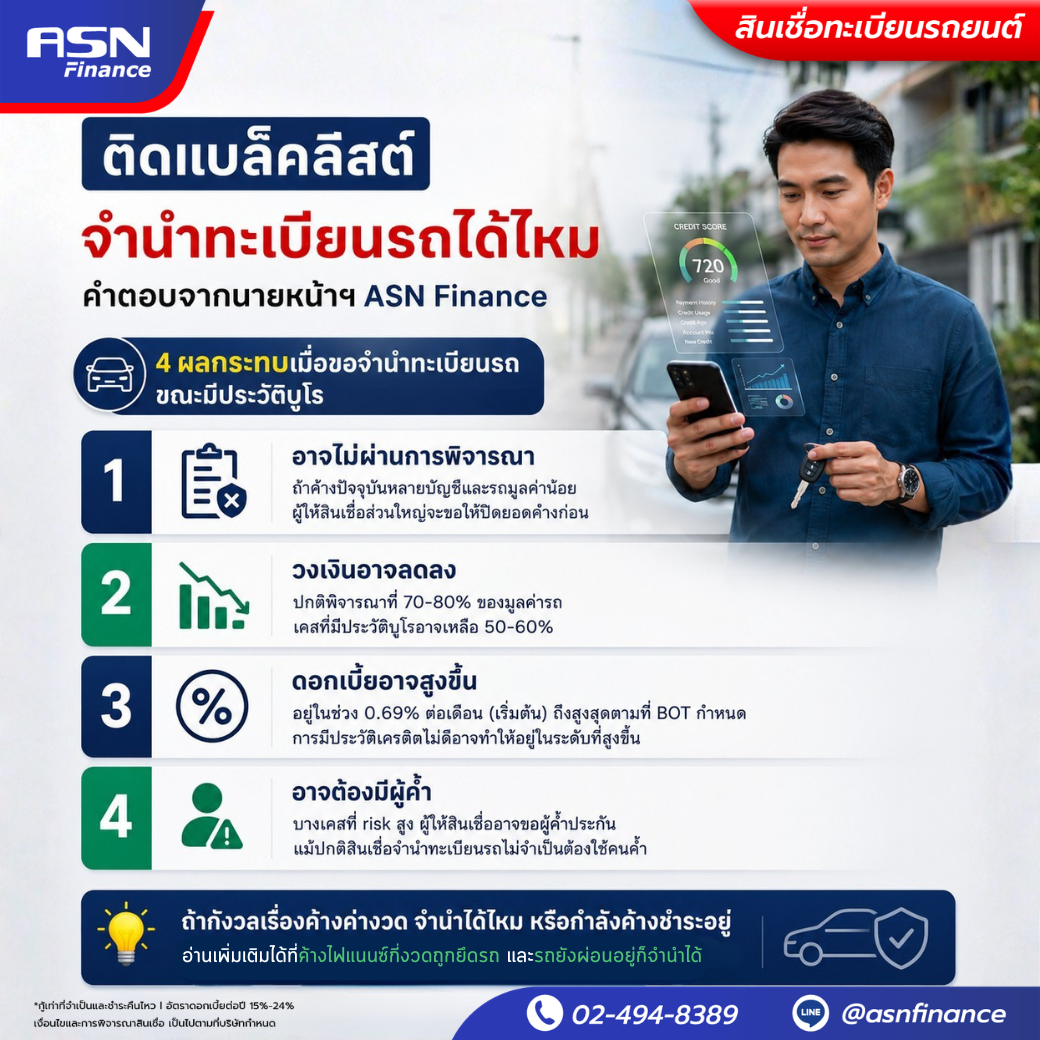
เมื่อยื่นขอ ติดบูโร ขอสินเชื่อทะเบียนรถ ผลที่อาจเกิดขึ้นมี 4 แบบ:
-
อาจไม่ผ่านพิจารณา ถ้าค้างปัจจุบันหลายบัญชีและรถมูลค่าน้อย โดยทั่วไปขอให้ปิดยอดค้างก่อน
-
วงเงินอาจลดลง ปกติพิจารณาที่ 70-80% ของมูลค่ารถ เคสที่มีประวัติบูโรอาจเหลือ 50-60%
-
ดอกเบี้ยอาจสูงขึ้น เริ่มต้น 0.69% ต่อเดือน (แบบ flat) ถึงสูงสุดตามที่ BOT กำหนด การมีประวัติเครดิตไม่ดีอาจทำให้อยู่ในระดับที่สูงขึ้น
-
อาจต้องมีผู้ค้ำ บางเคสที่ risk สูง อาจขอผู้ค้ำประกัน แม้ปกติสินเชื่อจำนำทะเบียนรถไม่จำเป็นต้องใช้คนค้ำ
ถ้ากังวลเรื่องค้างค่างวด จำนำได้ไหม หรือกำลังค้างชำระอยู่ อ่านเพิ่มเติมได้ที่ค้างไฟแนนซ์กี่งวดถูกยึดรถ และรถยังผ่อนอยู่ก็รีไฟแนนซ์ได้
ขั้นตอนการสมัคร ถ้าตัดสินใจลองยื่น
-
ตรวจสถานะบูโรตัวเองก่อน ที่ NCB.co.th ฟรี 1 ครั้งต่อปี เพื่อรู้ว่าค้างอยู่หรือปิดแล้ว และประเมินโอกาสของตัวเองก่อนยื่น
-
กรอกข้อมูลออนไลน์ ที่ asnfinance.com ระบุข้อมูลรถและข้อมูลส่วนตัวตามจริง การปกปิดข้อมูลไม่ช่วยให้ผ่าน แต่เสียเวลาทั้งสองฝ่าย
-
ทีมงานติดต่อกลับภายใน 15 นาที เพื่อสอบถามรายละเอียดและแนะนำขั้นตอนที่เหมาะกับเคสของคุณ
-
เจ้าหน้าที่ภาคสนามลงพื้นที่ตรวจรถถึงบ้าน บริการ 66 จังหวัดทั่วประเทศ ไม่ต้องเดินทางมาสาขา
-
ถ้าพิจารณาผ่าน ทำสัญญาที่หน้างาน เอกสารครบ อนุมัติไวภายใน 1 วัน
เอกสารที่ใช้
ไม่ว่าจะมีหรือไม่มีประวัติบูโร เอกสารพื้นฐานเหมือนกัน:
- บัตรประชาชน พร้อมสำเนาทะเบียนบ้าน
- เล่มทะเบียนรถ (สีน้ำเงิน ของจริง ไม่ใช่สำเนา)
- หลักฐานรายได้ ใช้ได้หลายแบบ: สลิปเงินเดือน / สมุดเงินฝากย้อนหลัง 3 เดือน / Bank Statement / รายงานยอดขาย (สำหรับผู้ประกอบการ)
- รูปรถ 360 องศา พร้อมเลข VIN ที่อ่านชัด
- เคสมีบูโร อาจต้องมี หลักฐานการปิดบัญชีค้าง (ถ้าปิดแล้ว)
ดูรายการเอกสารครบถ้วนพร้อม tips ได้ที่เอกสารจำนำทะเบียนรถ ต้องเตรียมอะไรบ้าง
คำถามตรงๆ: ASN Finance ช่วยคนติดบูโรได้แค่ไหน
ขอพูดตรงๆ โดยไม่สร้างความหวังเกินจริง
ASN Finance เป็นผู้ให้สินเชื่อโดยตรง ที่ได้รับใบอนุญาตประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ เลขที่ 11/2563 จากกระทรวงการคลัง เราพิจารณาเคสเองและให้สินเชื่อเอง ไม่ได้ส่งต่อให้ใคร
เมื่อคุณปรึกษาสินเชื่อทะเบียน ทีมงานจะตรวจเคสให้ฟรีโดยประเมินเบื้องต้นว่ามีโอกาสผ่านแค่ไหน จากมูลค่ารถ รายได้ และสถานะบูโรประกอบกัน จากนั้นเราพิจารณาและตัดสินใจให้สินเชื่อเองตามเกณฑ์ของเรา และถ้าไม่ผ่าน ทีมงานจะไม่ทิ้งคุณไว้มือเปล่า แต่แนะนำทางออกอื่น เช่น รอให้ประวัติบูโรสะอาดขึ้น หรือปรับแผนผ่านบริการจำนำทะเบียน ASN Financeในช่วงเวลาที่เหมาะกว่า
สิ่งที่เราไม่รับประกัน: ทุกเคสผ่านแน่นอน ในฐานะผู้ให้สินเชื่อภายใต้การกำกับ เราต้องพิจารณาทุกเคสตามเกณฑ์ มีบางเคสที่เราต้องแนะนำตรงๆ ว่ายังไม่พร้อม
คำถามที่พบบ่อย
ติดบูโรค้างปัจจุบัน จำนำทะเบียนรถได้ไหม?
มีโอกาสยาก โดยทั่วไปขอให้ปิดบัญชีค้างก่อน หรืออาจเสนอวงเงินที่ลดลงอย่างมากพร้อมเงื่อนไขเฉพาะ ปรึกษาฟรีกับทีมงาน ASN Finance เพื่อตรวจเคสของคุณโดยละเอียด
ปิดบัญชีค้างแล้ว แต่ยังมี history ในบูโรอีก 3 ปี ขอได้ไหม?
ส่วนใหญ่มีโอกาส แต่วงเงินและดอกเบี้ยอาจต่างจากเคสที่ไม่มีประวัติ เราพิจารณาจากมูลค่ารถและรายได้ปัจจุบันเป็นหลัก ประวัติเก่าที่ปิดแล้วมีน้ำหนักน้อยกว่าค้างปัจจุบันมาก
"ติดแบล็คลิสต์" กับ "เครดิตบูโร" ต่างกันยังไง?
"แบล็คลิสต์" เป็นคำที่คนทั่วไปใช้ ทางการคือ "ติดข้อมูลใน NCB (เครดิตบูโร)" ระดับความรุนแรงต่างกัน: ค้างปัจจุบันรุนแรงกว่า history เก่าที่ปิดบัญชีแล้วมาก
ไม่มีสลิปเงินเดือน ขอสินเชื่อทะเบียนรถได้ไหม?
ได้ ใช้หลักฐานรายได้รูปแบบอื่นแทนได้ เช่น สมุดเงินฝากย้อนหลัง 3 เดือน รายงานยอดขาย หรือสลิปโอนเงินจากลูกค้า (สำหรับ freelance และผู้ประกอบการรายย่อย)
ตรวจสถานะเครดิตบูโรตัวเองได้ที่ไหน?
ที่ NCB.co.th ฟรี 1 ครั้งต่อปี ใช้ Mobile ID เข้าระบบ ไม่ต้องเดินทางไปสาขา แนะนำให้ตรวจก่อนยื่นสมัครสินเชื่อทุกประเภท
ASN Finance เป็นธนาคารหรือ non-bank finance?
ASN Finance ไม่ใช่ธนาคาร แต่เป็นผู้ให้สินเชื่อที่ได้รับใบอนุญาตประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ เลขที่ 11/2563 จากกระทรวงการคลัง ดำเนินงานภายใต้การกำกับของธนาคารแห่งประเทศไทย (ธปท.) หมายความว่าเราพิจารณาและให้สินเชื่อเองโดยตรง ภายใต้กรอบกฎเกณฑ์ที่ ธปท. กำกับดูแล
ใช้เวลาพิจารณานานแค่ไหน?
ทีมงานติดต่อกลับภายใน 15 นาทีหลังกรอกใบสมัคร เอกสารครบ พิจารณาเสร็จได้ภายใน 1 วัน กรณีมีประวัติบูโรอาจใช้เวลาตรวจสอบเพิ่มเติม 1-2 วันทำการ
ปรึกษาฟรีกับ ASN Finance เราตรวจเคสให้คุณก่อนที่จะตัดสินใจ
ไม่แน่ใจว่าเคสตัวเองผ่านได้ไหม? ให้ทีมงานประเมินให้ฟรีก่อน ไม่มีค่าใช้จ่าย ไม่มีผูกมัด
ติดต่อทาง LINE OA: lin.ee/5jehZwN หรือกรอกข้อมูลรถได้ที่ ASN Finance ทีมงานติดต่อกลับภายใน 15 นาที